

finanzen.net zero Aktien & ETF

- 3.06K Rezensionen
- 4,6
- Downloads
- 500.000+
 Analyse von Appgk
Wer sein Geld nicht mehr nur auf dem Girokonto liegen lassen möchte, landet schnell bei der Frage, welche Investment-App zum eigenen Alltag passt. Ich habe finanzen.net zero als mobile Finanz-App ausprobiert und dabei nicht nur auf die Auswahl an Anlageformen geschaut, sondern vor allem auf den Weg von der ersten Idee bis zur regelmäßigen Nutzung. Für mich ist entscheidend, ob eine Anwendung verständlich bleibt, wenn man nicht jeden Börsenbegriff kennt, und ob sie zugleich genug Möglichkeiten für ein wachsendes Depot bietet.
finanzen.net zero wird von der finanzen.net zero GmbH entwickelt und ist kostenlos erhältlich. Die App gehört in den Bereich Finanzen und richtet sich an Menschen, die Aktien, ETFs, Sparpläne, Kryptowährungen und weitere Anlagen über ein Smartphone verwalten möchten. Mit einer durchschnittlichen Bewertung von 4,6 bei rund 25.000 Bewertungen und mehr als 500.000 Installationen wirkt sie bereits etabliert. Das allein ersetzt keine eigene Prüfung, zeigt aber, dass sie nicht nur für eine kleine Gruppe von Börsenfans gedacht ist.
Worauf ich bei einer Investment-App zuerst achte
Mein wichtigstes Entscheidungskriterium ist nicht die längste Liste möglicher Wertpapiere, sondern die Verständlichkeit des gesamten Ablaufs. Eine gute App muss mir zeigen, was ich gerade auswähle, welche Art von Anlage dahintersteckt und wie ich später wieder den Überblick behalte. Gerade bei einem Depot können unklare Bezeichnungen oder verstreute Informationen schnell dazu führen, dass man Entscheidungen trifft, die man eigentlich nicht verstanden hat.
Bei dieser App fällt mir zunächst der breite Ansatz auf. Sie versucht nicht, nur ein Werkzeug für ETF-Sparer oder nur eine Handelsoberfläche für aktive Anleger zu sein. Aktien, ETFs, Sparpläne und Kryptos liegen in derselben Anwendung. Das ist praktisch, wenn sich die eigene Strategie mit der Zeit verändert. Wer anfangs lediglich einen ETF besparen möchte, kann später andere Anlageklassen prüfen, ohne dafür zwingend eine zweite App im Alltag zu pflegen.
Das bringt aber auch eine wichtige Abwägung mit sich: Je mehr Möglichkeiten auf einer Oberfläche zusammenkommen, desto größer ist die Gefahr, dass Einsteiger zu schnell von langfristigem Sparen zu häufigem Handeln wechseln. Ich würde deshalb vor der ersten Nutzung festlegen, ob ich ein ruhiges, regelmäßiges Depot aufbauen oder bewusst einzelne Wertpapiere beobachten möchte. Die App kann beides unterstützen, nimmt mir diese Entscheidung aber nicht ab.
Ein zweiter Prüfpunkt ist der Anlagehorizont. Für einen monatlichen Sparplan brauche ich andere Informationen als für einen Kauf, den ich nur wenige Tage oder Wochen halten möchte. Bei langfristigen Entscheidungen interessieren mich vor allem Regelmäßigkeit, Streuung und die eigene Risikotoleranz. Beim Einzelkauf kommen dagegen Kursbewegungen, Unternehmensnachrichten und der Aufwand für die laufende Beobachtung hinzu. Die gemeinsame Oberfläche ist bequem, darf diese Unterschiede aber nicht verwischen.
Auch die Bedienung auf einem kleinen Bildschirm zählt. Eine Depot-App wird nicht nur in ruhigen Momenten am Schreibtisch geöffnet, sondern oft unterwegs, zwischen zwei Terminen oder kurz vor einer geplanten Sparrate. Ich finde es deshalb sinnvoll, nicht nur den Kaufprozess zu testen, sondern auch das spätere Wiederfinden von Positionen, Sparplänen und Kontoständen. Genau dort zeigt sich, ob eine App im Alltag wirklich Zeit spart.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Ein realistischer Alltag mit dem Depot
Ein typisches Beispiel wäre für mich eine Person, die am Monatsanfang einen festen Betrag investieren möchte. Statt jedes Mal spontan nach einer neuen Aktie zu suchen, richtet sie einen Sparplan ein, prüft einmal gründlich die ausgewählte Anlage und lässt anschließend mehr Routine in den Prozess kommen. Die App ist für diesen Ablauf interessant, weil sie Sparpläne neben Einzelanlagen und Kryptowährungen bündelt.
Der entscheidende Tipp lautet: Die regelmäßige Ausführung sollte nicht zum Anlass werden, die eigene Strategie jeden Monat neu zu erfinden. Ich würde den Sparplan in festen Abständen überprüfen, etwa wenn sich Einkommen, Ziele oder Risikobereitschaft ändern. Zwischen diesen Prüfungen ist weniger Aktion oft sinnvoller als ständiges Reagieren auf Kursschwankungen. Die App erleichtert die Ausführung, aber sie kann keine langfristige Disziplin ersetzen.
Die besten Aspekte von finanzen.net zero Aktien & ETF
Das solltest du über finanzen.net zero Aktien & ETF wissen
Wo finanzen.net zero besonders überzeugt
Die größte Stärke sehe ich in der Kombination aus Einstieg und Erweiterbarkeit. Wer bisher nur ein Tagesgeldkonto oder ein klassisches Bankdepot kennt, muss nicht sofort mehrere spezialisierte Anwendungen verstehen. Das Depot, die Suche nach Anlagen und die Möglichkeit zu Sparplänen gehören in eine gemeinsame Umgebung. Für mich senkt das die organisatorische Hürde, besonders wenn ich nicht ständig zwischen Banking-App, Depot und zusätzlichem Kryptodienst wechseln möchte.
Die App ist außerdem kostenlos erhältlich. Das macht den Einstieg leichter, sollte aber nicht mit „kostenlos in jeder Hinsicht“ verwechselt werden. Bei Finanzprodukten gehören die konkreten Bedingungen eines Auftrags, mögliche Handelsplatz- oder Produktkosten und die jeweilige Ausführung immer zur Entscheidung. Ich würde vor jedem Kauf die angezeigten Informationen sorgfältig lesen, statt den Preis allein aus dem App-Namen oder der allgemeinen Verfügbarkeit abzuleiten.
Praktisch finde ich auch, dass die Anwendung nicht auf eine einzige Anlageklasse festgelegt ist. ETFs können für eine breit gestreute, langfristige Vorgehensweise interessant sein, während Einzelaktien mehr eigene Recherche verlangen. Kryptowährungen wiederum bringen eine andere Risikostruktur und oft stärkere Schwankungen mit. Dass diese Bereiche in derselben App erreichbar sind, ist bequem; dass sie nicht als gleichartige Produkte behandelt werden sollten, ist die wichtigere Erkenntnis.
Ein weniger offensichtlicher Vorteil ist deshalb die Möglichkeit, die eigene Finanzroutine an einem Ort zu beobachten. Ich kann mir gedanklich getrennte Ziele setzen: einen regelmäßigen Sparplan für einen langen Zeitraum, einzelne Aktien nur nach gründlicher Prüfung und digitale Vermögenswerte höchstens als bewusst begrenzten Teil. Die App liefert dafür den gemeinsamen technischen Rahmen. Die Trennung muss ich in meiner Planung selbst herstellen.
Für Einsteiger ist die niedrige Altersfreigabe ein Hinweis darauf, dass die Anwendung grundsätzlich ohne eine hohe Altersbarriere angeboten wird. Das bedeutet jedoch nicht, dass jede Anlageentscheidung einfach oder risikolos ist. Ich würde die Altersfreigabe nicht mit einer Empfehlung für Minderjährige gleichsetzen. Bei Geldanlagen sollten immer die rechtlichen Voraussetzungen, die eigene finanzielle Situation und gegebenenfalls die Unterstützung einer erwachsenen Vertrauensperson berücksichtigt werden.
Die aktuelle Version 5.17.0 zeigt außerdem, dass die App weiter gepflegt wird. Für mich ist das bei einer Finanzanwendung relevant, weil technische Stabilität und eine zeitgemäße Oberfläche im täglichen Umgang eine größere Rolle spielen als bei einer App, die man nur gelegentlich öffnet. Trotzdem bleibt meine Empfehlung, nach Updates die wichtigsten Abläufe kurz zu prüfen, besonders wenn man Sparpläne oder andere regelmäßige Vorgänge nutzt.
Screenshots
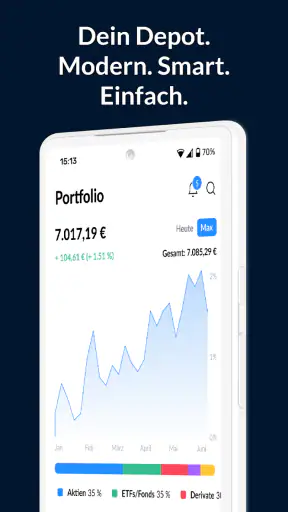
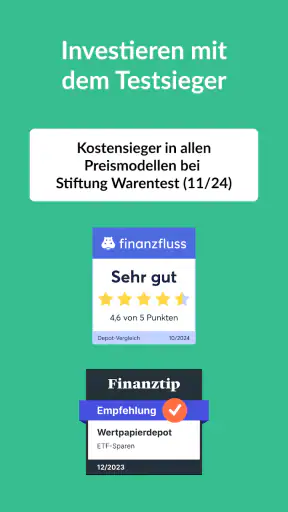
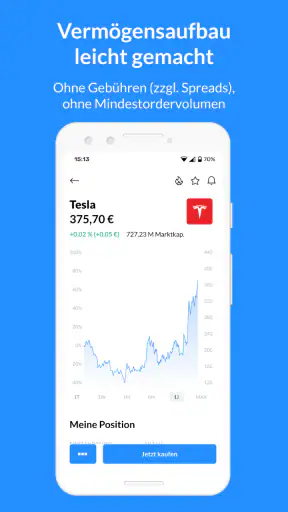
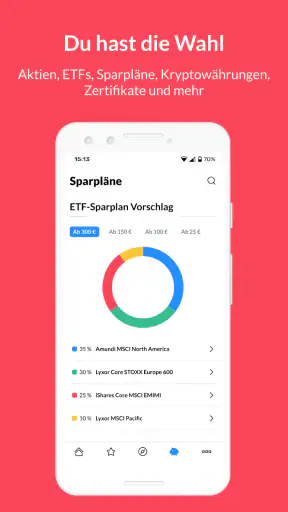
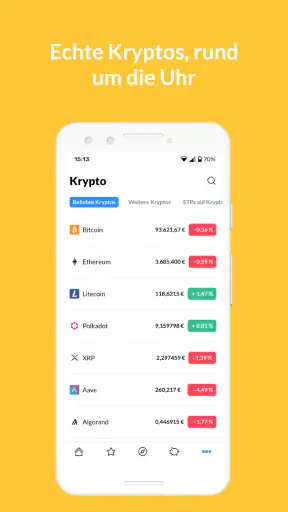
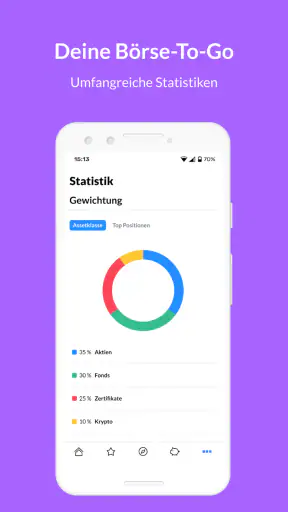
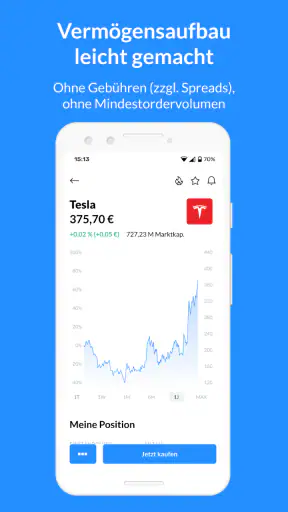
Die Stärken zeigen sich vor allem bei klaren Routinen
Wer seine Entscheidungen vorher festlegt, kann die App sinnvoller nutzen. Ein möglicher Ablauf wäre: zuerst das Ziel notieren, danach die passende Anlageklasse auswählen, anschließend die Kosten- und Produktinformationen lesen und erst dann den Auftrag vorbereiten. Diese Reihenfolge klingt banal, verhindert aber, dass eine auffällige Kursbewegung oder ein interessantes Suchergebnis die ursprüngliche Planung sofort verdrängt.
Ein weiterer konkreter Vorteil ist die Skalierbarkeit des eigenen Vorgehens. Am Anfang genügt vielleicht ein einzelner Sparplan. Später können weitere ETFs oder Aktien hinzukommen, wenn man die Unterschiede verstanden hat. Ich würde neue Positionen nicht nur deshalb hinzufügen, weil sie in der App leicht erreichbar sind. Die einfache Erweiterung ist nützlich, kann aber auch zu einem unübersichtlichen Depot führen, wenn jedes neue Interesse dauerhaft im Bestand landet.
Für Menschen, die ihr Depot hauptsächlich mobil prüfen möchten, ist die Ausrichtung auf das Smartphone passend. Ich sehe darin einen Vorteil gegenüber umständlichen Lösungen, die sich eher wie ein verkleinertes Desktop-Banking anfühlen. Gleichzeitig würde ich für eine ausführliche Recherche weiterhin einen größeren Bildschirm, Geschäftsberichte oder unabhängige Informationsquellen bevorzugen. Eine mobile Oberfläche ist gut für Verwaltung und Kontrolle, aber nicht automatisch der beste Ort für jede Analyse.
Wann eine andere Lösung besser passen kann
Die App ist nicht für jeden Anleger die beste Wahl. Wer nur eine sehr einfache Sparlösung sucht und mit einzelnen Aktien, Kryptowährungen oder zusätzlichen Depotfunktionen nichts anfangen möchte, könnte eine stärker reduzierte Anwendung angenehmer finden. Dort gibt es möglicherweise weniger Ablenkung und weniger Entscheidungen. Ich würde in diesem Fall nicht automatisch die vielseitigere App wählen, nur weil sie mehr Anlagearten zusammenführt.
Auch aktive Trader sollten genau prüfen, ob ihre Anforderungen erfüllt werden. Wer sehr häufig handelt, braucht möglicherweise besonders detaillierte Kursinformationen, ausgefeilte Ordertypen, umfangreiche Analysewerkzeuge oder eine Desktop-Oberfläche. Aus der bloßen Möglichkeit, Aktien zu kaufen, folgt nicht, dass eine App für jede professionelle Handelsroutine geeignet ist. Für gelegentliche Käufe und langfristige Positionen sehe ich den Ansatz passender als für ein hektisches, minutengenaues Vorgehen.
Für Personen, die ihre Anlagen bei einer Filialbank mit persönlicher Beratung bündeln möchten, liegt der Vorteil ebenfalls woanders. Eine mobile Direktlösung kann günstiger oder unkomplizierter wirken, ersetzt aber kein Gespräch, wenn jemand seine finanzielle Gesamtsituation nur gemeinsam mit einer Beratung beurteilen möchte. Dabei sollte man allerdings unterscheiden zwischen echter, unabhängiger Orientierung und einem Verkaufsgespräch. Die Verantwortung für die Entscheidung bleibt in beiden Fällen beim Anleger.
Ein weiterer Punkt betrifft die Mischung aus Wertpapieren und Kryptowährungen. Ich halte es für riskant, aus der gemeinsamen Darstellung auf eine gemeinsame Risikoklasse zu schließen. Ein ETF, eine einzelne Aktie und ein Krypto-Asset können sich in Zweck, Schwankung und Verlustpotenzial deutlich unterscheiden. Wer eine möglichst ruhige, langfristige Struktur sucht, sollte die Krypto-Funktion nicht als Pflichtbestandteil verstehen. Für manche Nutzer ist es sogar besser, diesen Bereich bewusst aus der eigenen Strategie auszuklammern.
Wer bereits ein Depot bei einem anderen Anbieter besitzt, sollte außerdem nicht nur auf die Oberfläche schauen. Ein Wechsel kann organisatorischen Aufwand verursachen: Positionen müssen übertragen oder neu geordnet werden, Sparpläne müssen eingerichtet werden und die persönliche Dokumentation sollte vollständig bleiben. Ich würde deshalb zuerst prüfen, ob die gewünschte Verbesserung wirklich groß genug ist, um diesen Aufwand zu rechtfertigen. Ein moderneres Menü allein ist nicht immer ein ausreichender Grund für einen Depotwechsel.
Der Wechsel ist mehr als eine neue App-Installation
Vor einem Umzug würde ich eine Liste aller bestehenden Wertpapiere, Sparraten und persönlichen Ziele erstellen. Danach sollte ich prüfen, welche Positionen langfristig gehalten werden sollen und welche nur aus Gewohnheit im alten Depot liegen. So wird der Wechsel zu einer Gelegenheit, die eigene Struktur aufzuräumen, statt lediglich dieselbe Unübersichtlichkeit in eine neue Anwendung zu übertragen.
Besonders wichtig ist, keine laufende Sparrate vorschnell zu löschen. Ich würde zunächst den neuen Ablauf einrichten, die Angaben kontrollieren und erst danach die alte Ausführung beenden. Bei einem Depotübertrag oder einem Verkauf können außerdem steuerliche und dokumentarische Fragen entstehen. Die App kann die technische Verwaltung erleichtern, aber eine persönliche Steuer- oder Finanzberatung ersetzt sie nicht.
Auch die Zugangssicherheit gehört in diese Entscheidung. Eine Finanz-App sollte nicht wie ein gewöhnlicher Zeitvertreib behandelt werden. Ich würde das Smartphone schützen, Zugangsdaten nicht weitergeben und Benachrichtigungen so einstellen, dass sensible Inhalte nicht unnötig auf dem Sperrbildschirm erscheinen. Diese Gewohnheiten sind keine besondere Funktion der Anwendung, entscheiden aber maßgeblich darüber, wie sicher die mobile Nutzung im Alltag ausfällt.
Ein praktischer Test vor dem vollständigen Wechsel ist, zunächst nur die grundlegenden Abläufe kennenzulernen: anmelden, Depotübersicht öffnen, eine Anlage suchen, Informationen lesen und einen Sparplan gedanklich durchspielen. Erst wenn die Navigation verständlich ist, würde ich größere Beträge oder mehrere Anlageklassen einbeziehen. So erkenne ich früh, ob mir die Darstellung liegt, ohne die gesamte finanzielle Organisation sofort umzustellen.
Mein Urteil für unterschiedliche Anlegertypen
Ich empfehle finanzen.net zero vor allem Menschen, die ihr Depot selbstständig über das Smartphone verwalten möchten und dabei mehr als nur eine einzelne Anlageform im Blick haben. Die Verbindung aus Aktien, ETFs, Sparplänen und Kryptowährungen macht die App vielseitig. Besonders überzeugend ist sie für Nutzer, die eine regelmäßige Investmentroutine aufbauen wollen, aber die Option behalten möchten, später weitere Bereiche kennenzulernen.
Für Anfänger lautet meine Empfehlung mit einer Einschränkung: langsam starten. Ein einzelner, verstandener Sparplan ist aus meiner Sicht ein besserer Anfang als eine Sammlung aus vielen Produkten. Die App macht den Zugang leicht, doch leichte Bedienung darf nicht mit leichter Risikobewertung verwechselt werden. Wer die Grundlagen von Streuung, Anlagehorizont und Verlusttoleranz noch nicht kennt, sollte zuerst diese Themen klären.
Erfahrene Anleger können von der gebündelten Verwaltung profitieren, wenn sie keine hochspezialisierte Handelsumgebung benötigen. Für sehr aktive Trader, Menschen mit starkem Beratungsbedarf oder Nutzer, die bewusst nur eine minimalistische Spar-App möchten, würde ich die Alternativen genauer prüfen. In diesen Fällen kann eine andere Kategorie von Anbieter besser zu den eigenen Prioritäten passen.
Mein persönlicher Rat wäre, die App nicht nach der Anzahl der verfügbaren Anlagearten zu beurteilen, sondern danach, ob sie meine Entscheidungen ruhiger und nachvollziehbarer macht. Wenn ich mit einem klaren Plan hineingehe, kann die gemeinsame Oberfläche viel Organisation abnehmen. Wenn ich dagegen ständig zwischen Kursen, Einzelaktien und Kryptowährungen springe, verstärkt die Vielfalt womöglich meine Unruhe.
Unterm Strich ist finanzen.net zero eine überzeugende kostenlose Finanz-App für selbstbestimmte Anleger mit einem mobilen Depot. Die Bewertung von 4,6 und die breite Nutzung passen zu meinem Eindruck einer zugänglichen, vielseitigen Lösung, sind aber kein Ersatz für die eigene Prüfung. Ich würde sie einem Freund empfehlen, der mit ETFs oder Sparplänen beginnen und später flexibel bleiben möchte. Für ein wirklich gutes Ergebnis zählt am Ende weniger die App selbst als die Disziplin, mit der man ihre Möglichkeiten nutzt.
Häufig gestellte Fragen zu finanzen.net zero Aktien & ETF
Was ist finanzen.net zero Aktien & ETF und für wen eignet sich die App?
finanzen.net zero ist eine mobile Trading-App, mit der Nutzer Aktien, ETFs und weitere Wertpapiere verwalten und handeln können. Die Anwendung richtet sich vor allem an Anleger, die Wert auf eine übersichtliche Bedienung und möglichst günstige Orderkosten legen. Einsteiger profitieren von der klaren Darstellung, sollten sich vor dem ersten Kauf jedoch mit Kursrisiken, Orderarten und der Funktionsweise eines Depots vertraut machen.
Welche Wertpapiere kann ich über finanzen.net zero handeln?
Über finanzen.net zero lassen sich je nach aktuellem Angebot verschiedene Wertpapierarten handeln, darunter Aktien und ETFs. Auch Sparpläne können für ausgewählte Produkte verfügbar sein. Vor einer Order sollte man in der App prüfen, ob das gewünschte Wertpapier tatsächlich handelbar ist, an welchem Handelsplatz die Ausführung erfolgt und welche Bedingungen für einzelne Produkte gelten. Das Angebot kann sich im Laufe der Zeit ändern.
Ist der Handel bei finanzen.net zero wirklich kostenlos?
Die App wirbt mit einem kostenbewussten beziehungsweise teilweise gebührenfreien Handel, dennoch bedeutet das nicht, dass jede Transaktion vollständig ohne Kosten bleibt. Je nach Order, Handelsplatz, Produkt und Ausführung können beispielsweise Spreads, Fremdkosten oder weitere Entgelte eine Rolle spielen. Vor der Bestätigung zeigt die App normalerweise die relevanten Informationen an. Nutzer sollten das Preis- und Leistungsverzeichnis aufmerksam lesen.
Wie sicher ist mein Geld bei finanzen.net zero?
Bei einem Wertpapierdepot müssen Anleger zwischen Guthaben auf dem Verrechnungskonto und den tatsächlich gehaltenen Wertpapieren unterscheiden. Aktien und ETFs werden grundsätzlich als Wertpapiere im Depot verwahrt, während Guthaben anderen gesetzlichen Regelungen unterliegen kann. Trotzdem besteht bei jeder Anlage ein Marktrisiko, und Kurse können deutlich fallen. Vor der Nutzung sollte man die aktuellen Angaben zur Depotbank, Einlagensicherung und Wertpapierverwahrung prüfen.
Welche Voraussetzungen gelten für die Eröffnung eines Depots?
Für die Depoteröffnung benötigen Nutzer in der Regel ein Mindestalter, eine gültige Identität, einen Wohnsitz in einem unterstützten Land sowie persönliche und steuerliche Angaben. Die Legitimation erfolgt üblicherweise digital über ein Ident-Verfahren. Zusätzlich werden Informationen zu Erfahrungen und Kenntnissen im Wertpapierhandel abgefragt. Die Freischaltung kann von der Prüfung der Unterlagen abhängen, weshalb nicht jeder Antrag sofort abgeschlossen wird.












